El seguro de interrupción de negocios merece una revisión separada de la protección de tus bienes. Después de un daño, puedes enfrentar dos necesidades: reparar lo afectado y sostener la operación mientras recuperas tu capacidad de trabajar. Tener una póliza para el local no basta para saber cómo se tratarían los ingresos que dejas de generar.
Si tienes una empresa en Guatemala, empieza por identificar qué podría detenerla y cuánto trabajo requiere volver a operar. Con esa información puedes hacer preguntas concretas, sin asumir que cualquier cierre o caída de ventas tiene cobertura.
Daño material y pérdida de ingresos: dos preguntas diferentes
Imagina un taller donde un incendio daña el área de trabajo. Reparar las instalaciones y reemplazar equipos es una necesidad. Los pedidos que no puedes atender durante la recuperación plantean otra. Este ejemplo es ilustrativo: no confirma cobertura ni anticipa una indemnización.
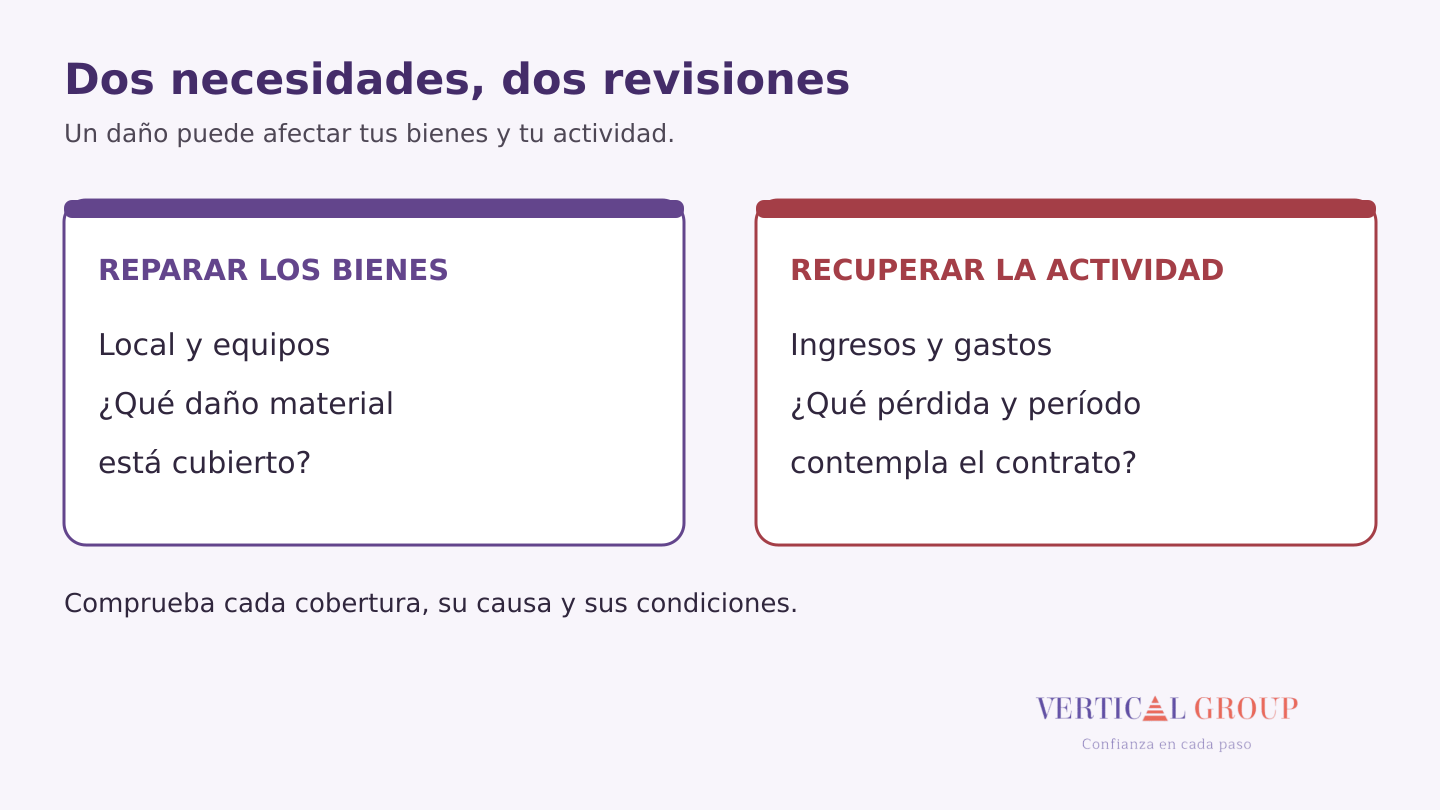
La distinción también aparece en la oferta local. Aseguradora General presenta la protección de inmuebles y contenidos y enumera la compensación por pérdida de utilidades como una cobertura adicional en su seguro contra incendio. Por eso, conviene comprobar expresamente qué contrataste.
Si necesitas ordenar los bienes físicos, consulta nuestra guía de inventario para el seguro de tu negocio. Aquí el foco es diferente: qué ocurre con la actividad durante la interrupción.
Qué puede activar un seguro de interrupción de negocios
En su definición de interrupción de negocios para riesgos comerciales, Seguros G&T relaciona la suspensión de actividades con un siniestro cubierto por la póliza y la reanudación de operaciones.
La pregunta útil es: ¿qué hecho debe ocurrir para que mi contrato pueda responder? Pide que te indiquen si exige un daño material cubierto, sobre qué bienes y en qué ubicación. También pregunta cómo se evalúa una suspensión parcial, cuando todavía puedes atender algunos pedidos.
No des por incluida una interrupción únicamente porque afecta tus ventas. La causa, las condiciones y los anexos necesitan revisión.
Seis preguntas para revisar la propuesta
1. ¿Qué conceptos se consideran al calcular la pérdida?
Pide que te expliquen cómo define el contrato los ingresos, la utilidad y los gastos que continúan. Pregunta qué costos se descuentan si dejan de generarse durante el cierre. No uses la facturación total como si fuera automáticamente el monto indemnizable.
2. ¿Cómo se determina la suma asegurada?
Consulta qué información contable necesita la aseguradora y qué período debe representar. Si tienes temporadas altas, nuevas líneas de negocio o cambios importantes en ventas, explícalos. Pide claridad sobre cómo se tratan las diferencias entre lo declarado y la situación real.
3. ¿Cuándo empieza y termina el período de indemnización?
Pregunta desde qué momento se cuenta y cuál es su duración máxima. Aclara qué ocurre si el local ya está reparado, pero todavía no recuperas la actividad. Para preparar la conversación, considera los tiempos de reparación, entrega de equipos y puesta en marcha.
4. ¿Qué parte queda a tu cargo?
Solicita una explicación del deducible, cualquier período de espera y los límites aplicables. Si existe una participación expresada en tiempo, pide un ejemplo escrito de cómo se calcularía. Compara propuestas con las mismas preguntas, no solamente por su prima.
5. ¿Cómo se tratan los gastos para seguir trabajando?
Plantea alternativas concretas: alquilar temporalmente un espacio, utilizar equipos sustitutos o trasladar parte de la operación. Pregunta si esos gastos están contemplados, qué autorización requieren y qué límites tendrían. No comprometas gastos suponiendo que serán reembolsados.
6. ¿Qué causas de interrupción quedan fuera?
Lleva tus preocupaciones reales: falta de electricidad, problemas de proveedores o cancelaciones de pedidos. Como ejemplo específico, la información de Incendio y Daños publicada por BAC Guatemala, con respaldo de MAPFRE, enumera exclusiones relacionadas con suministros y ciertas pérdidas de ventas. Esas condiciones corresponden a ese producto; revisa las de tu propuesta.
Prepara la información antes de necesitarla
Reúne registros de ventas, estados financieros, gastos habituales y una descripción de los procesos que sostienen tu operación. Identifica qué equipo, área o proveedor resulta difícil de sustituir. Después, consulta qué documentación exige el contrato para sustentar una reclamación.
También conviene definir responsables para avisar del incidente, conservar evidencias y coordinar la recuperación. Pide a tu asesor que te explique los plazos de aviso y las medidas que exige tu póliza.
Revisa la continuidad de tu negocio con Vertical Group
Como corredores de seguros, en Vertical Group te ayudamos a ordenar estas preguntas y comparar condiciones según tu actividad. Para empezar, cuéntanos qué hace tu empresa, dónde opera y qué podría detenerla.
Puedes editar el mensaje antes de enviarlo.
Información general. La aceptación del riesgo y cualquier indemnización dependen de la aseguradora, la póliza, sus condiciones y la evaluación del caso.
Equipo editorial de Vertical Group.