Antes de usar tu seguro de auto para trabajar, revisa el uso declarado en la póliza. Si harás entregas o transportarás pasajeros por un pago, describe la actividad a tu corredor. Confirma qué acepta la aseguradora, bajo qué condiciones y desde cuándo. No des por hecho que una póliza para uso particular responde igual al cambiar la actividad.
¿Qué significa el uso declarado en tu seguro de auto?
Es la descripción de cómo utilizas el vehículo que figura en la documentación del seguro. Busca esa información en la carátula, las condiciones particulares y los endosos. Un endoso es un documento que modifica o complementa la póliza.
No basta con decir «lo uso para trabajar». Ir a tu oficina, visitar clientes, repartir productos propios y llevar pasajeros por una tarifa son situaciones distintas. Explica lo que harás sin asignarte una categoría por tu cuenta.
Como ejemplo documental, las condiciones generales de automóvil todo riesgo de Aseguradora General contemplan el cambio de uso dentro de la agravación del riesgo. También incluyen una exclusión para un uso distinto del descrito. El archivo está marcado como muestra y contiene una aprobación de 2006: sirve para entender por qué importa la pregunta, no para determinar las condiciones de tu póliza actual.
Por eso, solicita que revisen el contrato y los endosos que realmente tienes. No hay una respuesta única para todos los vehículos ni para todas las actividades.
Prepara una descripción concreta antes de empezar
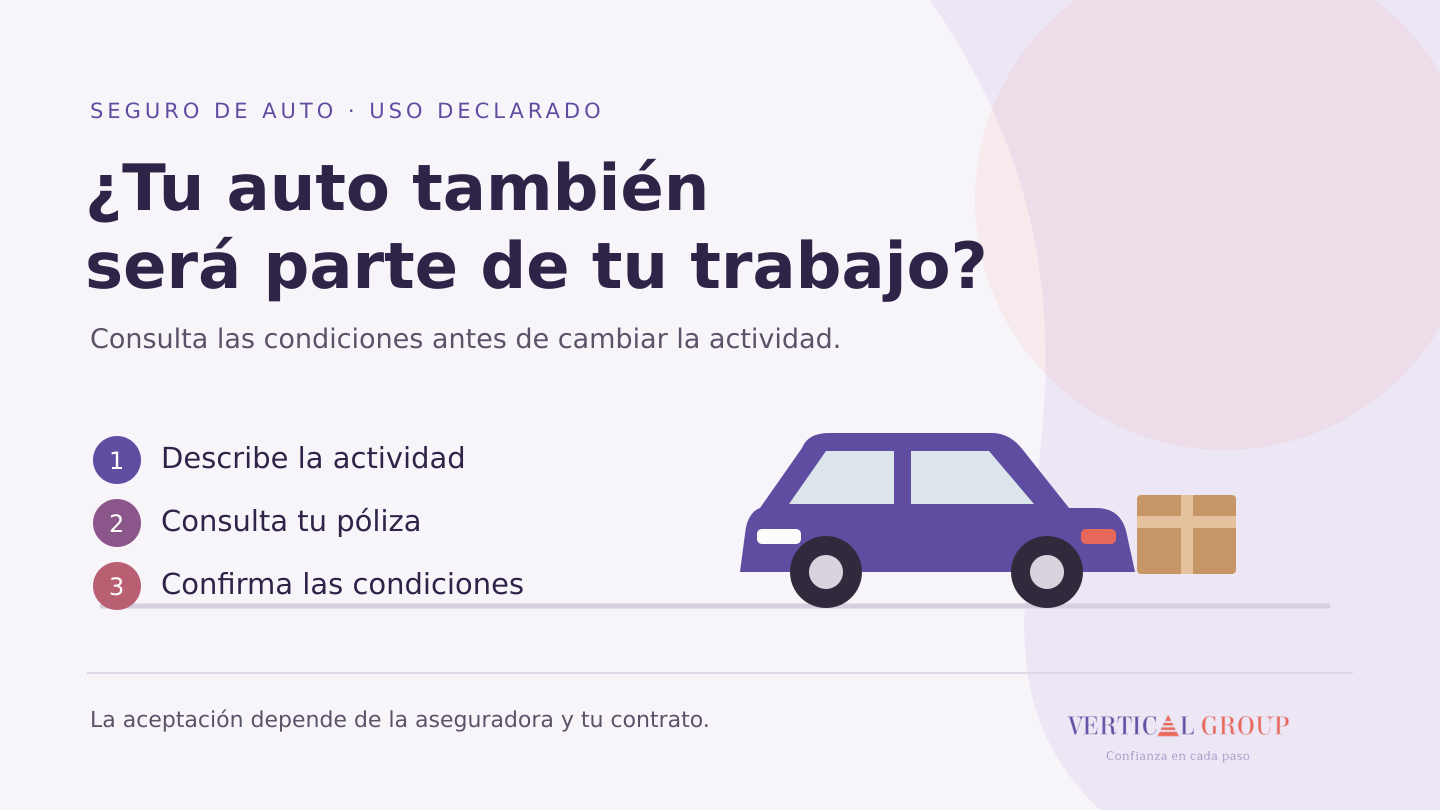
Haz una nota breve con estos datos de la actividad prevista:
- Qué harás: visitas a clientes, entregas de tu negocio, reparto para terceros o transporte de pasajeros.
- Qué llevarás: productos, herramientas, equipos o personas, sin compartir datos privados de terceros.
- Con qué frecuencia lo harás y en qué zonas circularás.
- Quién conducirá habitualmente y dónde guardarás el vehículo.
- Desde qué fecha planeas empezar y si combinarás uso personal y laboral.
Si trabajarás mediante una plataforma, identifícala en la consulta privada y explica cómo funciona tu actividad. No supongas que mencionar «aplicación» basta para que la compañía conozca o acepte el uso.
Cinco preguntas sobre tu seguro de auto para trabajar
Pide respuestas claras a estas preguntas antes de depender del vehículo para esa nueva actividad:
- ¿La descripción actual de mi póliza coincide con lo que voy a hacer?
- ¿La aseguradora acepta esta actividad en mi contrato o debo evaluar otra opción?
- ¿Se requiere un endoso, documentación adicional o un cambio de condiciones?
- ¿Qué coberturas, límites, deducibles y exclusiones debo revisar con el nuevo uso?
- ¿Desde qué fecha tendría efecto una modificación y qué documento lo confirma?
Además, consulta el procedimiento y el plazo de aviso aplicables a tu contrato. No uses el plazo de una póliza ajena como regla para la tuya.
Una conversación inicial permite aclarar el caso, pero no sustituye la aceptación ni el documento que corresponda. Conserva la respuesta de la aseguradora y comprueba que refleje la actividad descrita.
Separa el vehículo de lo que transportas
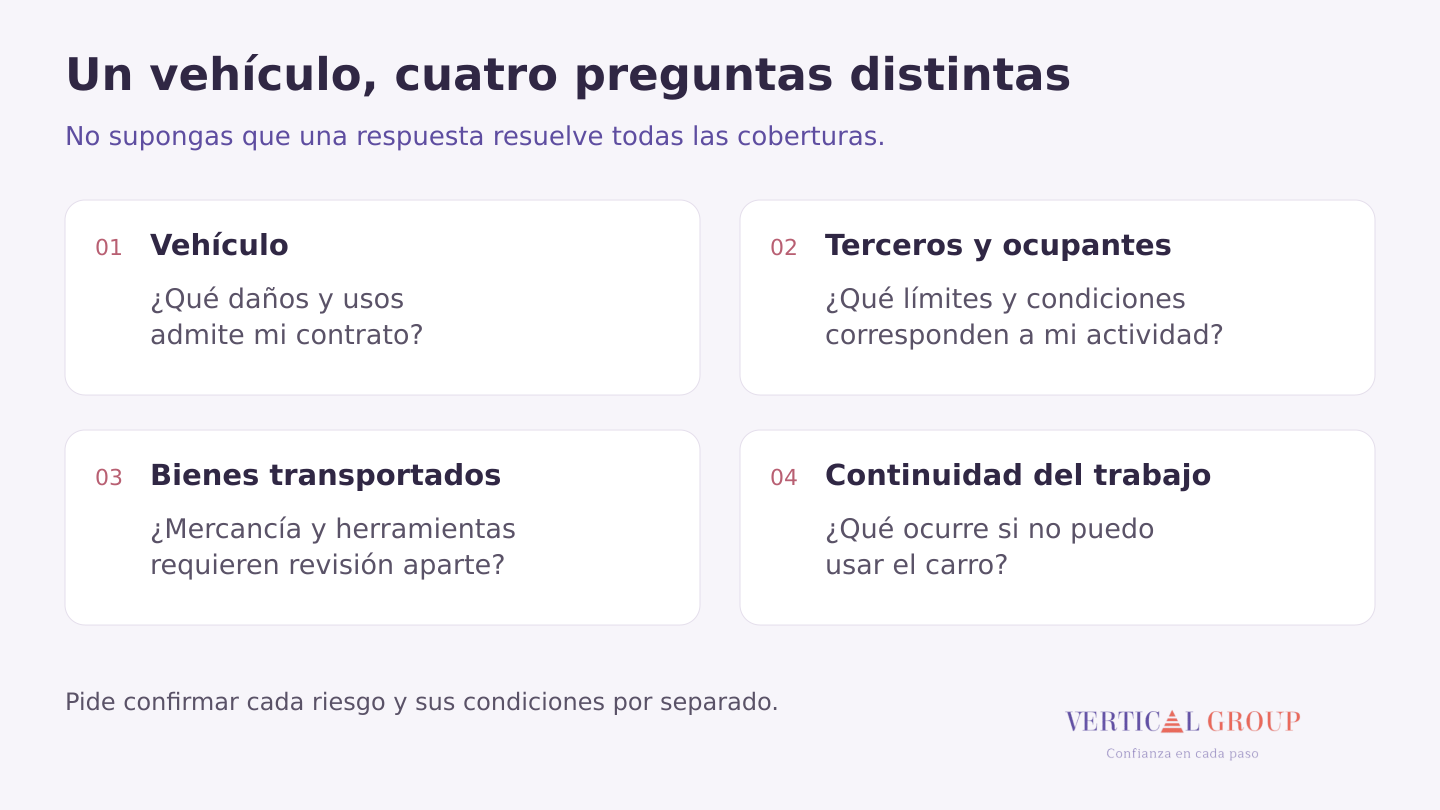
Al revisar el seguro de auto para trabajar, ordena las dudas por lo que quieres proteger. Pregunta por el carro, los daños a terceros y los ocupantes. Después consulta, por separado, por la mercancía o las herramientas que llevarás.
No deduzcas que un bien está asegurado solo por ir dentro de un vehículo asegurado. Tampoco des por cubierta la pérdida de ingresos si el carro queda fuera de servicio. Pide que cada respuesta señale la cobertura y las condiciones aplicables, o indique que ese riesgo no está incluido.
Si tus entregas forman parte de un negocio, nuestra guía sobre mercadería en tránsito te ayuda a preparar esa revisión específica. No reemplaza la evaluación del uso del vehículo.
Un ejemplo para ordenar la consulta
Imagina que tienes un carro para uso personal y quieres comenzar a entregar los productos de tu emprendimiento tres tardes por semana. Este es un ejemplo hipotético, no una cotización.
En lugar de preguntar únicamente «¿mi seguro sirve para trabajar?», describe las entregas, la frecuencia, las zonas y quién conducirá. Luego pregunta si tu contrato admite esa actividad y qué confirmación necesitas antes de comenzar.
La utilidad del ejercicio no está en adivinar si te cobrarán más o si aceptarán el cambio. Está en evitar que la consulta y la respuesta hablen de actividades diferentes.
Revisa la respuesta, no solo el precio
Antes de cerrar la revisión, comprueba que puedes identificar:
- La actividad y el vehículo a los que se refiere la respuesta.
- Las condiciones que siguen iguales y las que cambiarían.
- La fecha de efecto y cualquier requisito que aún falte.
- El documento que debes conservar junto con tu póliza.
Si algo queda ambiguo, pide una aclaración. No canceles tu seguro actual por una propuesta sin confirmar aceptación, fechas y continuidad. Para una comparación más amplia, puedes consultar nuestra guía para cotizar un seguro de auto.
Consulta antes de cambiar la actividad
En Vertical Group, como corredores de seguros, te ayudamos a ordenar la consulta y revisar las condiciones de la propuesta. Cuéntanos qué uso planeas dar al vehículo; no necesitas enviar documentos personales en el primer mensaje. La aceptación y las condiciones corresponden a la aseguradora.
La respuesta depende de tu póliza, sus endosos y la evaluación de la actividad. Esta guía no confirma cobertura para un vehículo o servicio concreto.
Equipo editorial de Vertical Group