Un seguro de accidentes personales y uno de gastos médicos pueden atender necesidades distintas. Antes de elegir para tu familia, confirma qué hechos activan cada cobertura y qué beneficio recibirías: atención de una lesión, reembolso de gastos o una indemnización. El nombre del producto y la suma más grande de la cotización no bastan para saberlo.
Al comparar un seguro de accidentes personales con un plan médico, empieza por la causa cubierta. Si buscas respaldo tanto ante accidentes como ante enfermedades, verifica que la propuesta contemple ambos. Una póliza enfocada en accidentes no debe darse por equivalente a un plan médico.
¿Qué protege un seguro de accidentes personales?
Su punto de partida es un accidente definido en el contrato. Después, debes identificar cuáles de sus consecuencias están aseguradas y bajo qué condiciones.
Por ejemplo, las condiciones de accidentes personales individuales de Aseguate, cláusulas 3 a 5, contemplan muerte accidental y desmembración accidental como coberturas básicas. El documento define accidente y establece una tabla de indemnización para determinadas pérdidas. Esa estructura muestra por qué conviene leer cada beneficio por separado.
No supongas que una suma anunciada para muerte accidental también está disponible para pagar consultas, radiografías o una hospitalización. Solicita que la propuesta identifique expresamente si incluye gastos médicos por accidente y cuál es su límite.
Además, revisa las exclusiones. En el ejemplo de Aseguate, la cláusula 6 contiene restricciones específicas. No extrapoles esas condiciones a todas las aseguradoras ni asumas que una actividad está cubierta porque la realizas en tu tiempo libre.
¿Qué cambia con un seguro de gastos médicos?
Un plan médico puede contemplar gastos derivados de enfermedades y accidentes, según sus condiciones. Como ejemplo local, PSM Internacional de Aseguradora General describe ambos orígenes e incluye hospitalización, consulta externa, estudios de diagnóstico, medicamentos y urgencias.
Esto tampoco significa que cualquier atención esté cubierta. Debes comprobar el plan concreto, la red, los límites, las exclusiones y la participación económica que te corresponde. La página de ese producto distingue planes y condiciones de deducible y coaseguro; no es una regla uniforme para todo el mercado.
Antes de comparar precios, responde una pregunta: ¿buscas atender únicamente consecuencias de accidentes o también gastos por enfermedad? Esa respuesta orienta qué propuestas tiene sentido revisar.
Gastos médicos e indemnización: separa las dos preguntas
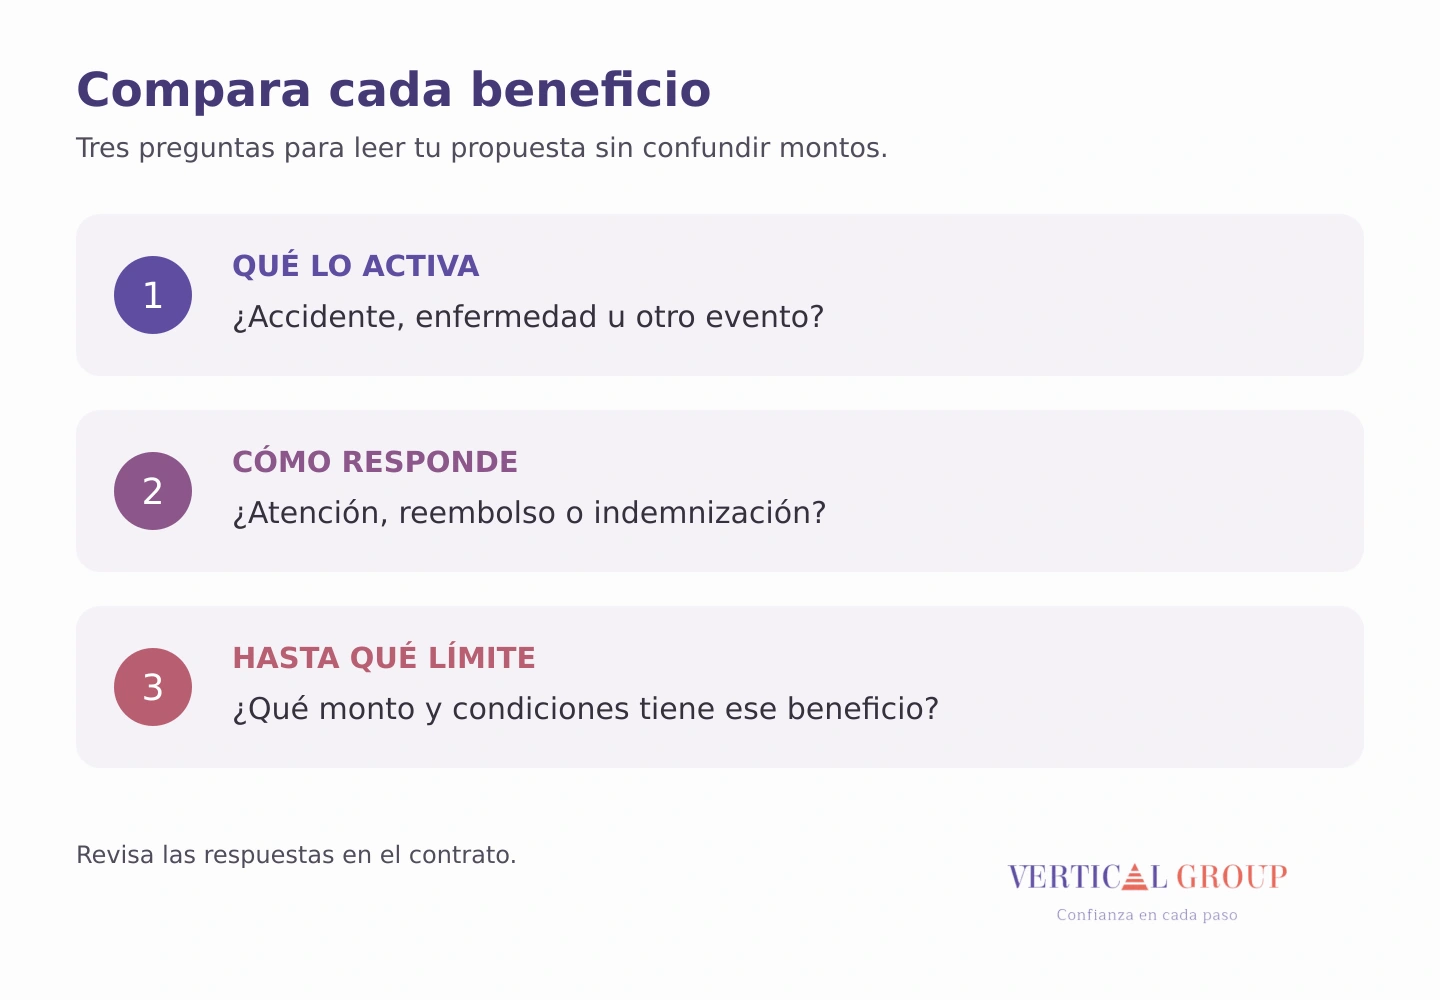
Al revisar una cotización, pide que te expliquen cómo funciona cada beneficio:
- Gastos médicos: qué atenciones admite, qué comprobantes exige y cuánto puede reconocer.
- Indemnización: qué evento la activa, quién la recibe y cómo se calcula.
- Atención en red: dónde puedes acudir y qué gestión requiere el servicio.
- Reembolso: qué pagarías primero y cómo presentarías la solicitud.
No des por hecho que todos los beneficios funcionan mediante reembolso o que todos permiten pago directo. Para ampliar la revisión del plan, consulta nuestra guía de seguro médico familiar.
Un ejemplo para comparar sin confundir montos
Ejemplo hipotético, no cotización: imagina que revisas una propuesta con Q100,000 por muerte accidental y Q10,000 para gastos médicos por accidente. Son dos límites para beneficios diferentes. El primero no convierte al segundo en un fondo de Q100,000 para atención médica.
Si una lesión genera una cuenta de Q12,000, la diferencia frente al límite médico ilustrativo es Q2,000. Esa resta no calcula el pago de la aseguradora: todavía habría que revisar gastos elegibles, deducible, exclusiones y demás condiciones. Tu desembolso podría ser mayor.
Ahora imagina una hospitalización por enfermedad. La pregunta inicial cambia: ¿esa causa está incluida en el contrato? Comparar solo sumas aseguradas no resuelve esa duda.
Checklist para comparar un seguro de accidentes personales
Utiliza las mismas preguntas para cada alternativa:
- ¿Qué definición de accidente usa y qué causas quedan fuera?
- ¿Incluye enfermedades o únicamente consecuencias de accidentes?
- ¿Cuáles son los límites separados para atención médica e indemnizaciones?
- ¿Qué deducible, coaseguro u otra participación corresponde a cada beneficio?
- ¿Qué edades, ocupaciones y actividades acepta el plan? Describe tu actividad real y pregunta por deportes o uso de motocicleta cuando corresponda.
- ¿En qué territorio y proveedores puedes utilizarlo?
- ¿Cómo se solicita atención y qué documentos requiere un reclamo?
Pide respuestas por escrito vinculadas a la propuesta. Si ya tienes otra póliza, solicita que te expliquen cómo se coordinarían ambas; no presupongas que recibirás dos pagos por el mismo gasto.
El siguiente paso para tu familia
Antes de contratar un seguro de accidentes personales, comprueba qué necesidad resuelve y qué podría quedar pendiente frente a una enfermedad. Prepara una lista breve con la necesidad que quieres cubrir, tu presupuesto y las pólizas que ya tienes. En Vertical Group te ayudamos a comparar condiciones y a identificar preguntas pendientes antes de decidir. Como corredores, acompañamos la revisión; la aseguradora evalúa la cobertura y los reclamos conforme al contrato.
Para iniciar, basta con indicar qué deseas comparar; evita enviar diagnósticos o documentos médicos en el primer contacto.
Las coberturas, requisitos y límites dependen de la póliza contratada. Los ejemplos son ilustrativos y no garantizan aceptación ni pago de un reclamo.
Equipo editorial de Vertical Group