Un seguro de rotura de maquinaria merece una revisión distinta de la póliza que protege el local. Si un motor deja de funcionar, la pregunta no es solo cuánto cuesta repararlo: también importa qué ocurrió, cuál equipo sufrió el daño y qué condiciones exige el contrato.
Para una PYME en Guatemala, ordenar esas preguntas antes de cotizar facilita una conversación más precisa. Esta guía te ayuda a preparar la información sin asumir que cualquier avería está cubierta.
Una falla puede producir tres pérdidas diferentes
Imagina un taller con un compresor que se detiene durante la jornada. Puedes enfrentar tres problemas:
- El daño del propio compresor.
- El daño a otros bienes si el incidente se propaga.
- La interrupción del trabajo mientras consigues reparación o reemplazo.
Aunque nacen del mismo incidente, conviene revisar cada pérdida por separado. No des por hecho que incluir una máquina en el inventario resuelve las tres.
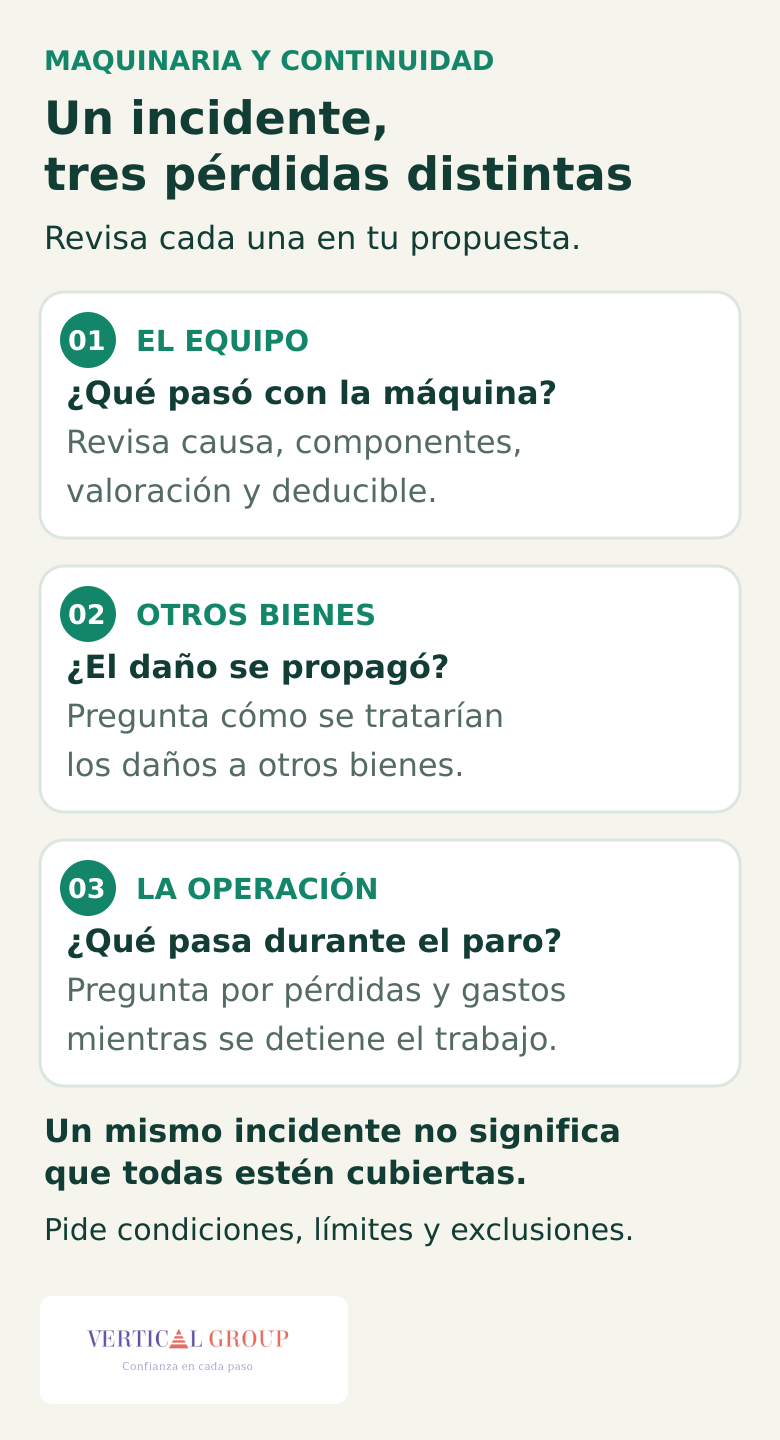
La muestra pública de incendio de Aseguradora General excluye ciertos daños eléctricos directos al equipo afectado. También aclara que esa exclusión no se extiende a otros bienes dañados por el incendio originado allí. Esto no garantiza cobertura: debes revisar las demás condiciones. Por eso, pregunta por la causa y por el bien afectado.
Qué revisar en un seguro de rotura de maquinaria
1. Identifica el equipo y dónde trabaja
Prepara una lista con tipo de máquina, marca, modelo y número de serie, cuando esté disponible. Añade su ubicación y explica para qué la utilizas. Si el equipo cambia de sede o trabaja fuera del establecimiento, coméntalo expresamente.
2. Pregunta qué causas contempla el contrato
«Se arruinó» describe el resultado, pero no explica la causa. Pide que te indiquen cómo se tratarían, por ejemplo, un cortocircuito, un defecto de montaje y el desgaste gradual.
La muestra pública de rotura de maquinaria de Aseguradora General contempla determinadas causas accidentales, pero también contiene exclusiones. Entre ellas aparecen el desgaste gradual y ciertos daños cuya responsabilidad corresponde al fabricante o vendedor. Es una referencia para formular preguntas; tu propuesta y sus condiciones requieren una revisión propia.
3. Distingue reparación, reemplazo y valoración
Pregunta qué valor debes declarar y cómo se calcularía una indemnización. El costo de comprar una máquina nueva y el valor considerado tras un daño no son necesariamente la misma cifra.
Además, revisa qué sucede si el valor declarado resulta insuficiente. Evita elegir la suma únicamente porque reduce el precio de la cotización: primero confirma qué representa.
4. Comprueba cómo funciona el deducible
Solicita un ejemplo escrito con números ilustrativos para tu propuesta. Debe aclarar sobre qué importe se calcula el deducible, si existe un mínimo y cómo se aplicaría a un evento.
No compares dos porcentajes sin conocer su base. Un porcentaje sobre la suma asegurada puede producir un resultado muy distinto de uno aplicado al daño.
5. Revisa mantenimiento y condiciones de uso
Ten a mano las instrucciones del fabricante, el programa de mantenimiento y los registros disponibles. Pregunta qué obligaciones establece la póliza sobre conservación, carga de trabajo y operación del equipo.
El seguro no sustituye el mantenimiento. Tampoco conviene concluir que una factura de servicio demuestra, por sí sola, que cualquier daño posterior será indemnizable.
Si la máquina se detiene, ¿qué más debes preguntar?
Piensa en las dependencias del negocio. ¿Necesitas alquilar un equipo? ¿Hay productos que requieren una temperatura determinada? ¿Se atrasan entregas?
Lleva esas situaciones a la revisión, pero no las trates como beneficios incluidos. Pide que te señalen dónde se regula cada una y si requiere una cobertura o acuerdo adicional. Si una consecuencia importante no aparece explicada, déjala como pregunta pendiente antes de decidir.
Si tu preocupación principal es sostener la actividad durante la reparación, consulta también nuestra guía sobre interrupción de negocios. Allí revisamos esa necesidad por separado.
Una lista breve para tu próxima cotización
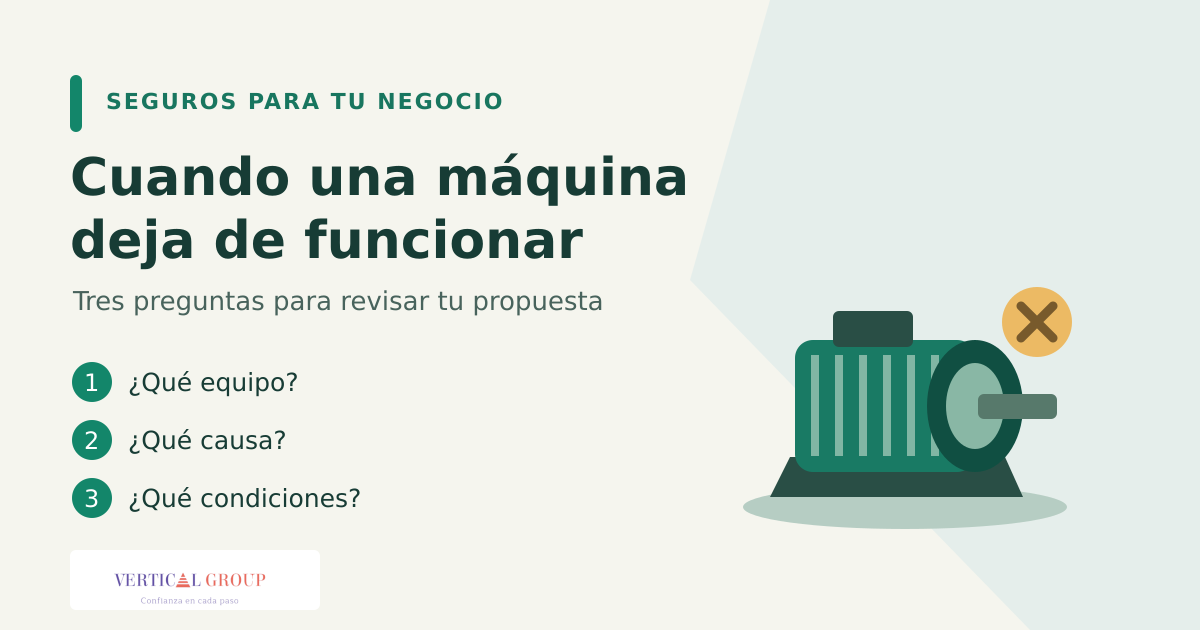
- ¿Qué equipo y ubicación identifica la propuesta?
- ¿Qué causas de daño contempla y cuáles excluye?
- ¿Qué componentes y consumibles quedan fuera?
- ¿Cómo valora una pérdida parcial y una pérdida total?
- ¿Cuál es la base del deducible y qué mínimo aplica, si lo hay?
- ¿Qué mantenimiento y condiciones de operación exige?
- ¿Qué ocurre con otras pérdidas provocadas por la paralización?
Pide que las respuestas queden vinculadas a la cotización y a sus condiciones. Así podrás comparar alternativas por lo que realmente ofrecen, además del precio.
Consulta con nosotros
En Vertical Group, como corredor de seguros, podemos ayudarte a ordenar las preguntas sobre la maquinaria de tu negocio y revisar las condiciones de una propuesta. Cuéntanos qué tipo de equipo utilizas y qué proceso depende de él; evita enviar documentos o información sensible en un comentario público.
Equipo editorial de Vertical Group.