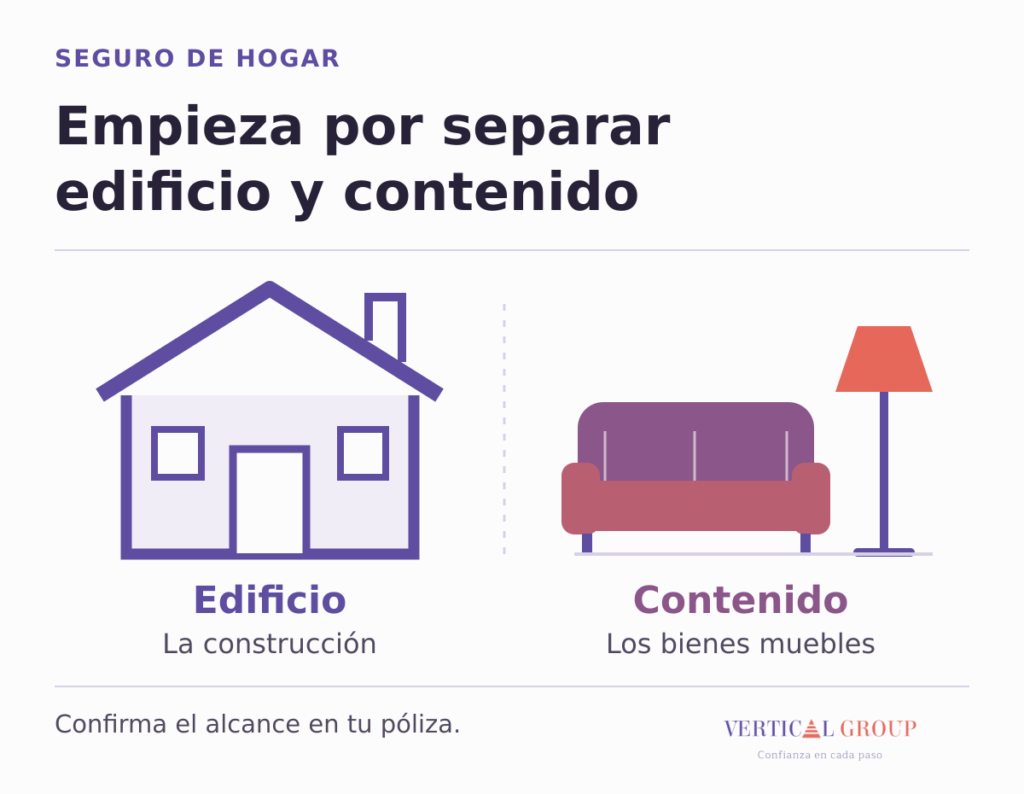
Un seguro de hogar puede contemplar la construcción, los bienes que guardas dentro o ambos, según lo contratado. Por eso, antes de comparar precios, confirma qué aparece asegurado y qué riesgos se incluyen. Tener una póliza para la vivienda no basta para dar por protegidos tus muebles o equipos.
Si tienes una casa o un apartamento en Guatemala, esta revisión te ayuda a ordenar la consulta. También sirve si alquilas: primero identifica qué bienes son tuyos y qué información debes pedir al propietario.
Edificio y contenido en el seguro de hogar
El edificio se refiere al inmueble. El contenido comprende bienes muebles, como mobiliario y menaje del hogar. Aseguradora General presenta por separado inmuebles y contenido en su oferta de seguro contra incendio. Esa distinción ayuda a leer una propuesta, pero la página comercial no confirma qué incluye tu póliza particular.
Para empezar, prepara dos listas:
- Construcción: anota la vivienda y las instalaciones fijas que necesitas revisar en la póliza.
- Contenido: identifica muebles, electrodomésticos y otros bienes que quieres consultar para su inclusión.
Después, marca lo que no sabes clasificar. Por ejemplo, pregunta cómo se consideran los gabinetes instalados, un aire acondicionado fijo o las mejoras que pagaste en una vivienda alquilada. La definición y el tratamiento de esos bienes deben quedar claros en tu contrato.
Qué revisar según tu relación con la vivienda
Si eres propietario
Comprueba si la propuesta contempla solo la construcción o también tus pertenencias. Además, pregunta cómo debes valorar cada grupo. No uses el precio de venta de la casa como respuesta automática para ambos.
Como referencia contractual, la muestra de póliza de incendio de Aseguradora General, cláusula 5, distingue la valoración de edificios y muebles. También contempla deducciones por demérito: la depreciación derivada del uso, el tiempo y otros factores. Es un modelo de referencia; consulta qué base de valoración y qué modificaciones aplican a tu contrato.
Si alquilas
Separa tus pertenencias de los muebles o equipos del propietario. Luego, pregunta qué bienes, personas y riesgos contempla el seguro existente, si lo hay. No supongas que la póliza del dueño incluye tus cosas por estar dentro de la misma casa.
Si la vivienda se entregó amueblada, conserva el inventario de entrega. Te ayudará a explicar de quién es cada objeto. Consulta también cómo tratar las mejoras que hiciste y los posibles daños a bienes ajenos.
Si vives en condominio
Pide a la administración información sobre el seguro vigente. En particular, pregunta qué áreas comunes y qué partes de tu unidad privada incluye. Consulta también si contempla bienes dentro de tu vivienda.
Después, compara esa información con tu propuesta individual. Si identificas bienes o riesgos que aparecen en ambas, consulta cómo deben declararse y coordinarse. La cuota de mantenimiento, por sí sola, no permite saber qué está asegurado.
Incluir tus muebles no cubre cualquier daño
Una segunda revisión es igual de importante: distinguir el bien asegurado del evento que podría dañarlo. Pregunta por separado por incendio, robo, daños por agua y daños eléctricos, según lo que necesites evaluar.
Por ejemplo, Aseguradora General presenta el robo de bienes asegurados entre sus coberturas adicionales. Por eso, encontrar la palabra «contenido» en una propuesta no responde por sí solo si el robo está incluido.
Asimismo, solicita los límites y el deducible de cada cobertura. El deducible es la participación que queda a tu cargo según el contrato; pide que te expliquen cómo se calcula. Si hay un límite especial para cierto bien, anótalo junto a ese objeto.
Cómo comparar dos propuestas de seguro de hogar
Compara primero los mismos bienes y riesgos. Luego revisa el precio, la valoración y las condiciones. Así puedes detectar si una propuesta parece más económica porque contempla menos elementos.
Ejemplo hipotético, sin valor de cotización:
- Propuesta A: Q400,000 para edificio; contenido no incluido.
- Propuesta B: Q400,000 para edificio y Q60,000 para contenido.
Aunque ambas indiquen Q400,000 como suma asegurada para el edificio, no tienen el mismo alcance. Antes de elegir, habría que confirmar si los Q60,000 corresponden a los bienes que buscas asegurar. También faltaría comparar riesgos, exclusiones, deducibles y valoración.
Estos montos son ilustrativos. No representan precios, valores recomendados ni indemnizaciones garantizadas.
Seis preguntas sobre tu seguro de hogar
Lleva esta lista a tu próxima revisión del seguro de hogar:
- ¿Qué incluye exactamente «edificio» y qué se considera «contenido» en esta propuesta?
- ¿Qué bienes son míos, cuáles pertenecen a otra persona y cómo debe constar esa diferencia?
- ¿Qué monto y criterio de valoración corresponden a cada grupo de bienes?
- ¿Qué riesgos están incluidos y cuáles requieren una cobertura adicional?
- ¿Qué deducibles, límites especiales y exclusiones debo revisar?
- ¿Qué documentos necesito y cómo debo informar una mudanza, mejoras o compras importantes?
Pide respuestas por escrito y conserva la versión de la propuesta que revisaste. Si ya tienes seguro, puedes complementar esta lista con nuestra guía para revisar tu póliza antes de renovar.
Si guardas mercadería o equipo de un negocio en casa, menciona esa actividad desde el inicio. Nuestra guía de inventario para el seguro de tu negocio te ayuda a separar esos bienes de los de uso doméstico.
Revisa tu vivienda con Vertical Group
En Vertical Group te ayudamos a ordenar estas preguntas y comparar las condiciones de las opciones de seguro. Para empezar, cuéntanos si eres propietario o inquilino y si quieres revisar la construcción, el contenido o ambos. No necesitas enviar documentos personales en el primer contacto.
Información general. La aceptación del riesgo, los bienes y eventos cubiertos, la valoración y cualquier indemnización dependen de la aseguradora y del contrato. Solicitar orientación no activa cobertura.
Equipo editorial de Vertical Group