Seguro de saldo deudor y protección familiar: escena ficticia generada con IA; no representa clientes reales.
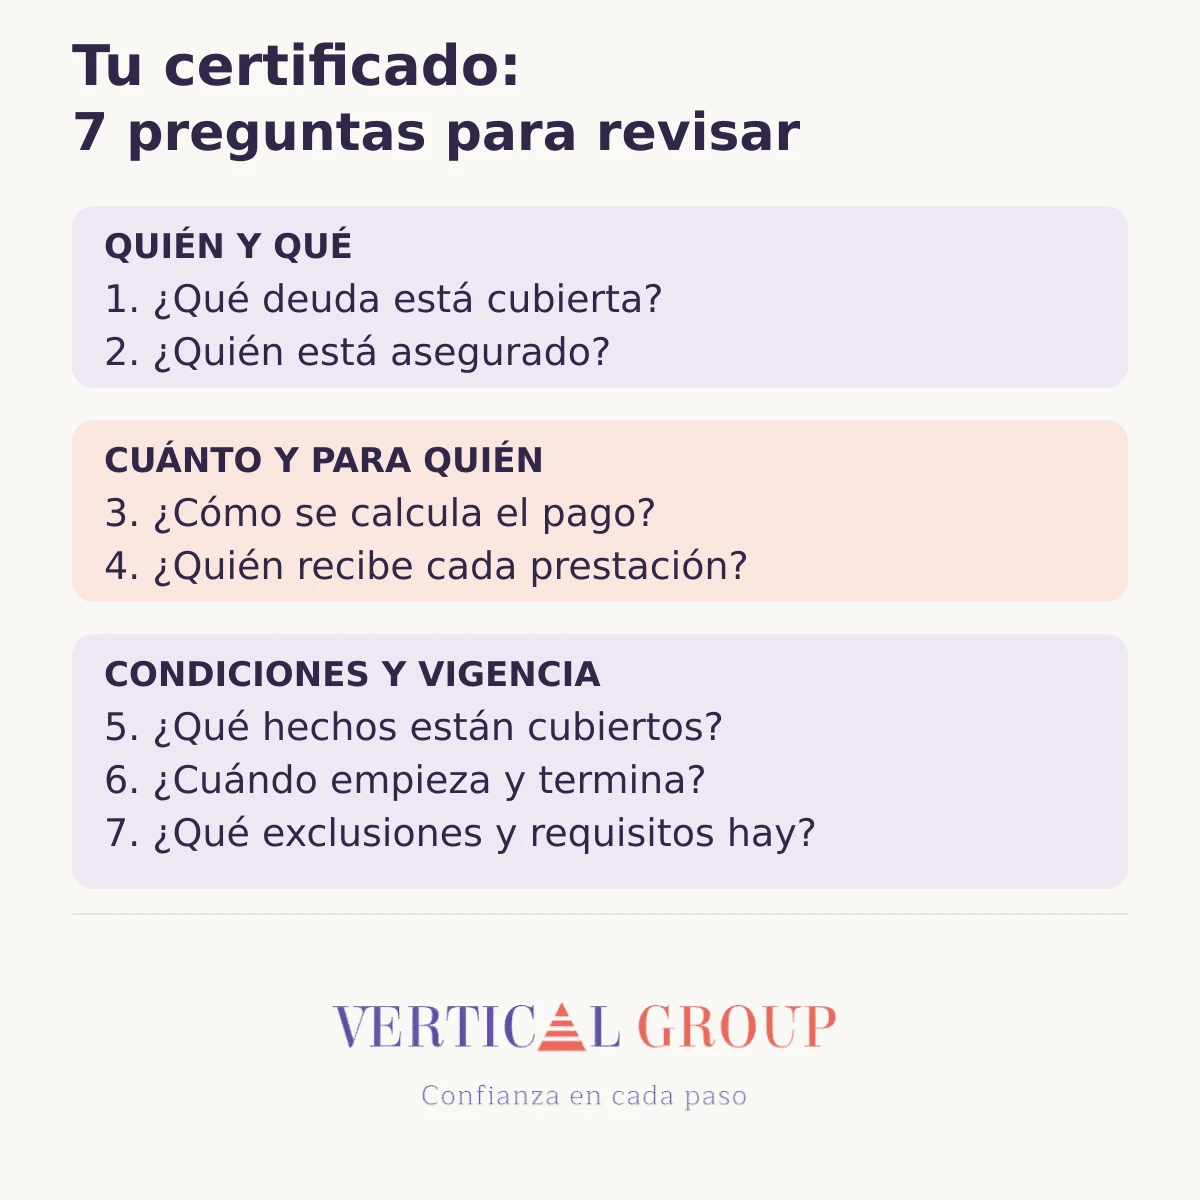
Un seguro de saldo deudor no equivale automáticamente a dinero disponible para tu familia. Puede destinar su prestación a pagar la deuda asegurada; cualquier beneficio adicional para tus familiares debe estar previsto en el contrato. Por eso, revisa a quién se paga, cómo se calcula el importe y en qué situaciones aplica.
Si tienes un crédito asegurado en Guatemala, esta guía te propone una revisión sencilla de tus documentos. No busca que canceles un seguro ni que contrates otro sin comparar primero lo que ya tienes.
¿Quién recibe el pago del seguro de saldo deudor?
Un ejemplo concreto ayuda a entender la diferencia. El modelo público de seguro de saldos deudores de Aseguradora General contempla el pago al contratante del saldo pendiente, sujeto al máximo asegurado. También establece que el importe del seguro disminuye conforme baja el préstamo y que el certificado explica la aplicación del pago a la deuda. Es una muestra de contrato, no una confirmación de tus condiciones particulares. Consulta el modelo de Aseguradora General.
Por eso, no anotes automáticamente el monto inicial de tu préstamo como dinero que recibirían tus familiares. Primero identifica cómo se calcula la prestación y a quién corresponde.
¿Puede el seguro de saldo deudor incluir un beneficio familiar?
Puede haber beneficios adicionales. La información de BAC para Guatemala distingue el saldo adeudado por fallecimiento natural del saldo más un seguro de vida por fallecimiento accidental, según el plan. Esa descripción no permite extender el beneficio a cualquier causa ni a cualquier producto. Revisa la sección Guatemala del Centro de Ayuda de BAC.
La pregunta útil no es solo «¿tengo seguro?», sino «¿qué beneficio tengo, en qué situación y para quién?». Pide que la respuesta señale el certificado, la condición o el anexo aplicable a tu caso.
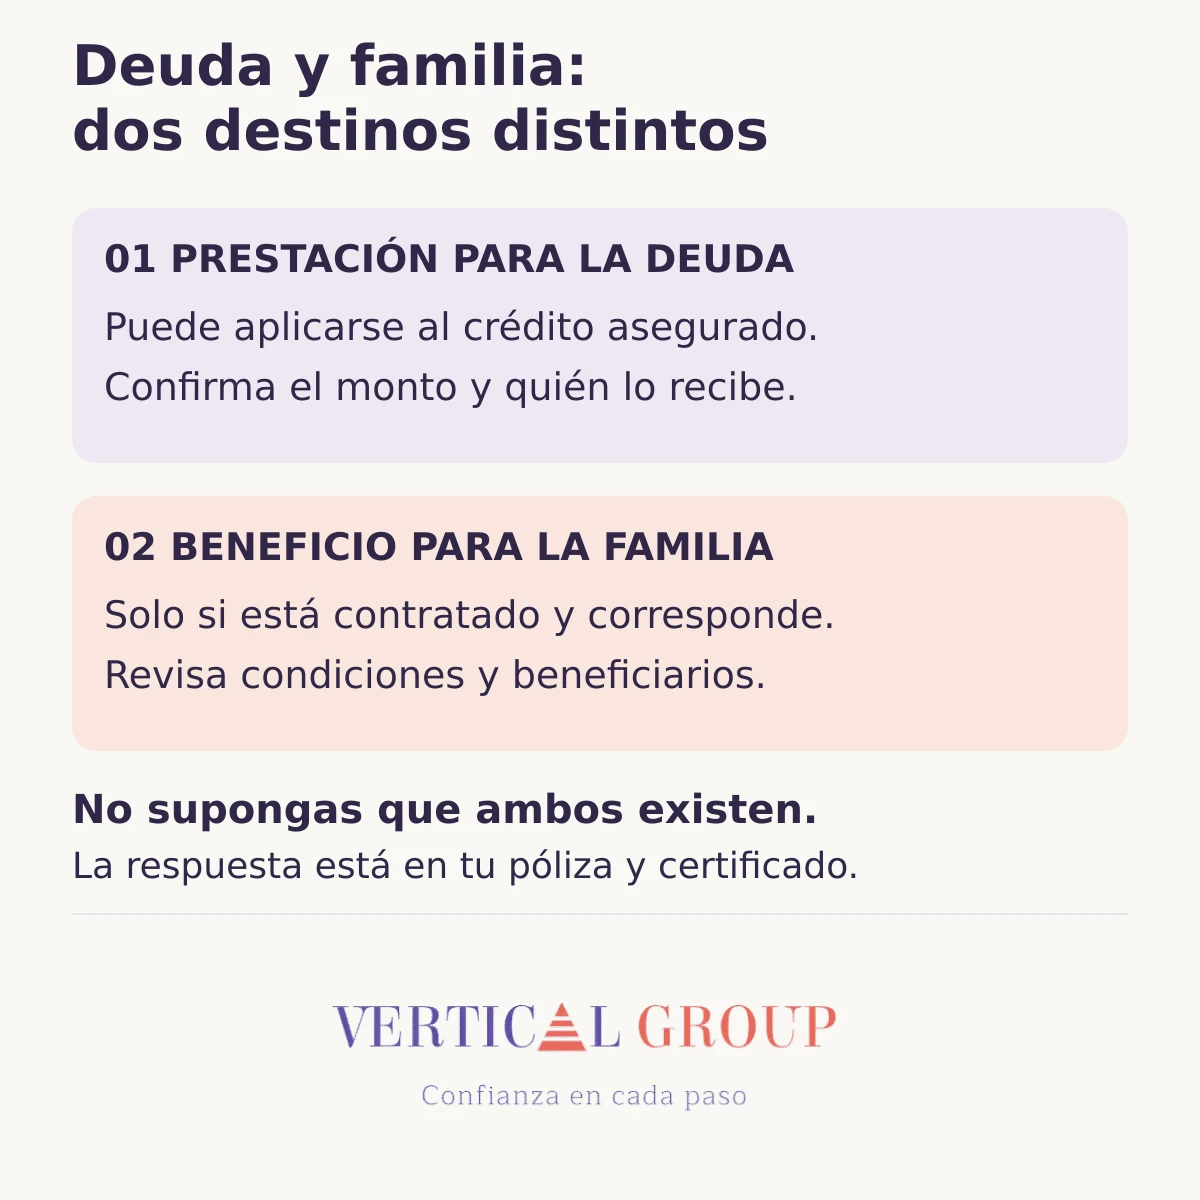
Siete preguntas para revisar tu certificado
Puedes usar esta lista durante una conversación con tu entidad financiera, aseguradora o corredor:
- ¿Qué obligación está asegurada? Identifica el crédito o producto correspondiente. No supongas que una cobertura se extiende a todas tus obligaciones.
- ¿Quién figura como asegurado? Si el crédito tiene más de una persona, pide confirmar expresamente quién está incluido.
- ¿Cómo se determina el importe pagadero? Pregunta si depende del saldo, de un límite o de otra fórmula escrita en el contrato.
- ¿Quién recibe cada prestación? Distingue el pago destinado al acreedor de cualquier beneficio adicional y su destinatario.
- ¿Qué hechos están cubiertos? No confundas fallecimiento natural, accidental e incapacidad. Solicita la definición contractual de cada beneficio que tengas.
- ¿Cuándo empieza y termina la protección? Confirma vigencia y qué ocurre ante cambios del crédito o incumplimientos de pago.
- ¿Qué condiciones limitan un reclamo? Localiza exclusiones, requisitos y el procedimiento para presentar la documentación por un canal autorizado.
Anota dónde encontraste cada respuesta. Si solo tienes una explicación verbal, solicita el respaldo documental antes de tomar una decisión.
¿Por qué revisar la protección familiar por separado?
Prepara una hoja privada con tres apartados:
- Deuda: qué obligación se atendería y bajo qué condiciones.
- Familia: qué prestación adicional está documentada, quién la recibiría y en qué supuesto.
- Por confirmar: cualquier dato que todavía no puedas respaldar con tus documentos.
No coloques una misma prestación completa en los dos primeros apartados. Si el contrato distribuye el pago entre destinos, registra esa distribución únicamente cuando esté confirmada. Tampoco llenes los espacios pendientes con estimaciones presentadas como cobertura.
Además, si tienes un seguro de vida destinado a tus familiares, revisa sus beneficiarios y condiciones por separado. Nuestra guía para revisar beneficiarios del seguro de vida te ayuda a comprobar la designación, sin confundirla con el pago de una deuda.
Después, piensa por separado en las necesidades cotidianas de tu hogar. Alimentación, vivienda y otros compromisos no son la misma pregunta que el saldo de un crédito. Esta separación sirve para conversar con más claridad, no para calcular aquí una suma asegurada personalizada.
Qué puedes hacer hoy
Busca tu certificado y las condiciones que lo acompañan. Comprueba su versión y pide aclarar las preguntas pendientes con la entidad correspondiente. No publiques números de cuenta, documentos de identidad ni información financiera o médica en comentarios.
En Vertical Group, como corredor de seguros, podemos ayudarte a plantear las preguntas para revisar tu protección familiar.
Se abrirá WhatsApp con un mensaje opcional y editable. Tú decides enviarlo.
La información es educativa. Las coberturas, límites y condiciones dependen del contrato aplicable; los ejemplos citados no confirman la protección de una póliza particular.
Equipo editorial de Vertical Group.