Imagen de apertura: escena ficticia generada con IA; no representa clientes ni una póliza real.
Una suma asegurada alta no responde por sí sola cuánto podría reconocer tu seguro de gastos médicos por un servicio. Antes de comparar propuestas, revisa a quién corresponde el límite, qué período comprende y si cada beneficio tiene un tope propio.
Esta guía te ayuda a leer esas diferencias sin confundirlas con el deducible o el coaseguro. Puedes usarla para revisar un plan individual, familiar o el beneficio médico de tu empresa en Guatemala.
No te quedes solo con la cifra más grande
Al leer una propuesta, busca el nombre completo que acompaña a cada monto. No es lo mismo un máximo anual que uno vitalicio. Como ejemplo de esa distinción, la página oficial de Salud 360 de Seguros El Roble presenta ambos conceptos por separado. No trasladamos sus cifras a otros productos ni las usamos como cotización.
Convierte cada número en una pregunta concreta:
- ¿Este máximo corresponde a cada persona o se comparte?
- ¿Se calcula por año calendario, por año de póliza, por evento o de otra manera?
- ¿En qué moneda está expresado?
- ¿Dónde se explica cómo se utiliza y qué gastos cuentan para alcanzarlo?
Si la propuesta no lo aclara, anota el punto como pendiente. Una cifra sin su unidad de aplicación no basta para comparar dos planes.
Revisa el límite de cada beneficio
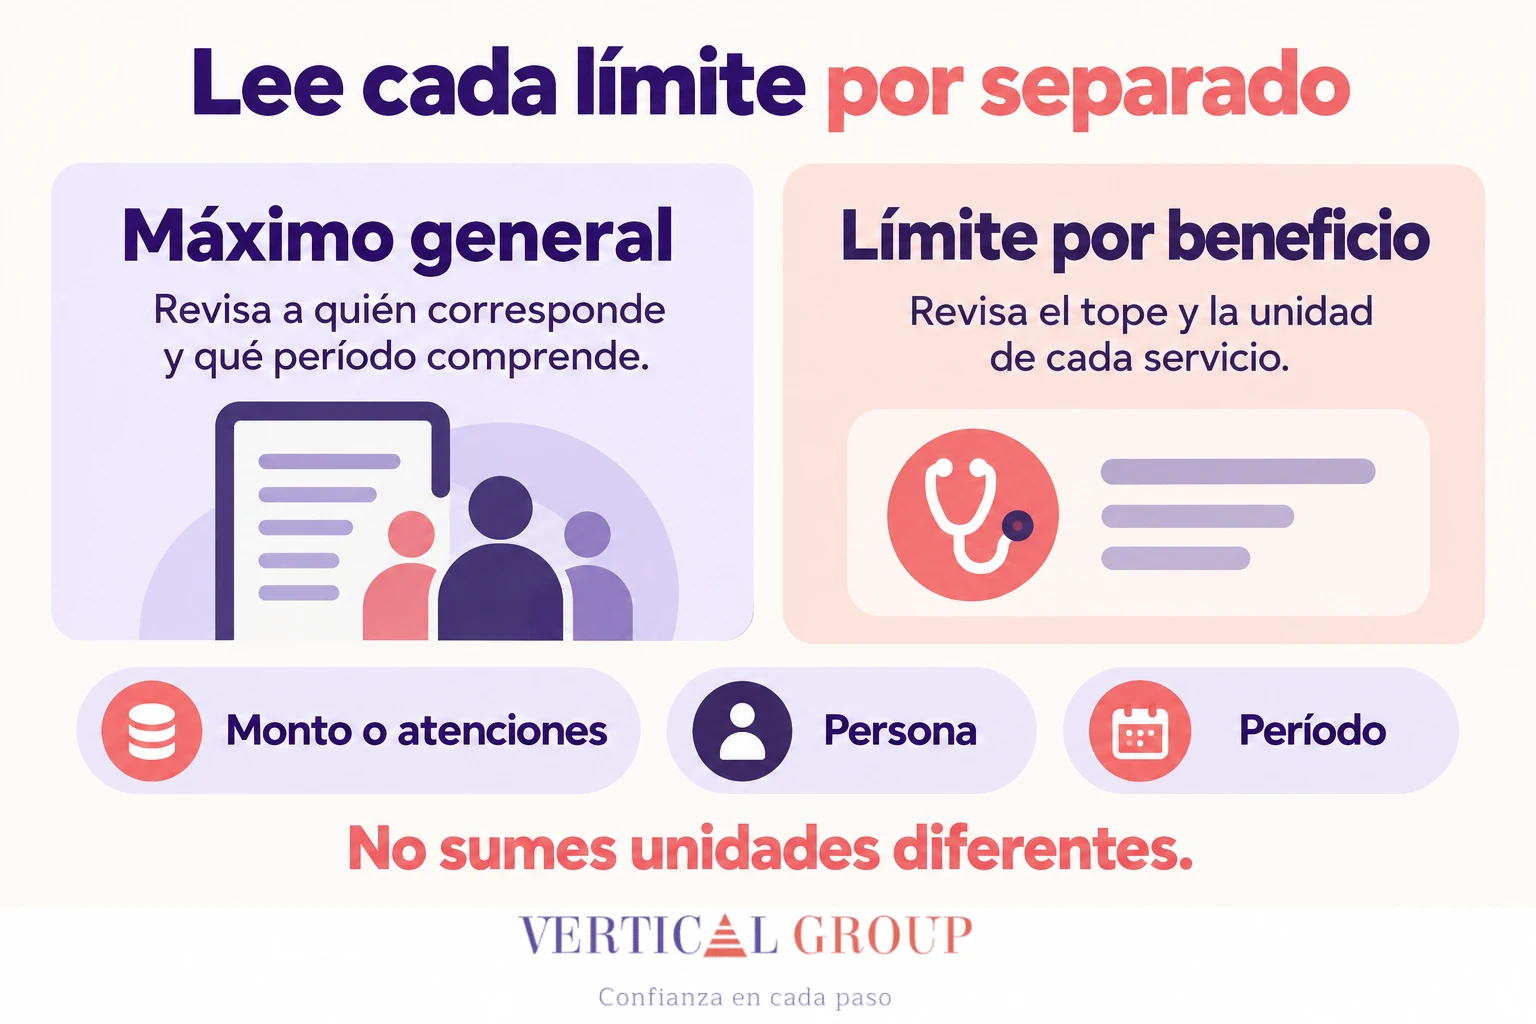
Después del máximo general, busca las condiciones particulares de los servicios que quieres evaluar. Un límite puede expresarse en dinero, en número de atenciones o con otra regla que debas confirmar.
Por ejemplo, la muestra pública de condiciones de Salud 360 remite al cuadro de beneficios para el máximo anual de gastos ambulatorios por medicamentos y laboratorios, y al límite de eventos para consultas. Es una muestra contractual, no la confirmación de las condiciones de tu póliza ni una oferta para contratar.
La pregunta útil no es únicamente «¿incluye consultas?», sino «¿qué límite tienen, cómo se cuenta y qué condiciones aplican?». Haz la misma revisión para cada beneficio que te interese, sin asumir que todos están incluidos.
Un ejemplo para comparar sin prometer un pago
Imagina dos propuestas ficticias que muestran el mismo máximo general. En una, una línea del cuadro se expresa como un monto anual; en la otra, como un número de atenciones. No puedes compararlas mirando solo la cifra principal ni sumando ambas unidades.
Para aclararlo, pide a cada aseguradora un ejemplo escrito con el mismo servicio hipotético. Solicita que identifique:
- El beneficio que se está utilizando.
- El límite específico y su período.
- La relación de ese límite con el máximo general.
- La participación que asumiría el asegurado.
- Cualquier requisito o exclusión relevante.
Este ejercicio no calcula una indemnización. Sirve para detectar información faltante y evitar comparar condiciones diferentes como si fueran equivalentes.
Separa el tope del seguro de tu participación
Otra pregunta es cuánto te corresponde pagar al utilizar el plan. No intercambies las etiquetas «límite», «deducible», «coaseguro» y «copago» al tomar notas.
Pide que el ejemplo anterior muestre cada concepto por separado y explique el orden de cálculo. Para ampliar esa parte, consulta nuestra guía de deducible y coaseguro del seguro médico. Aquí nos concentramos en leer los topes, no en repetir ese cálculo.
Prepara una ficha de cinco datos
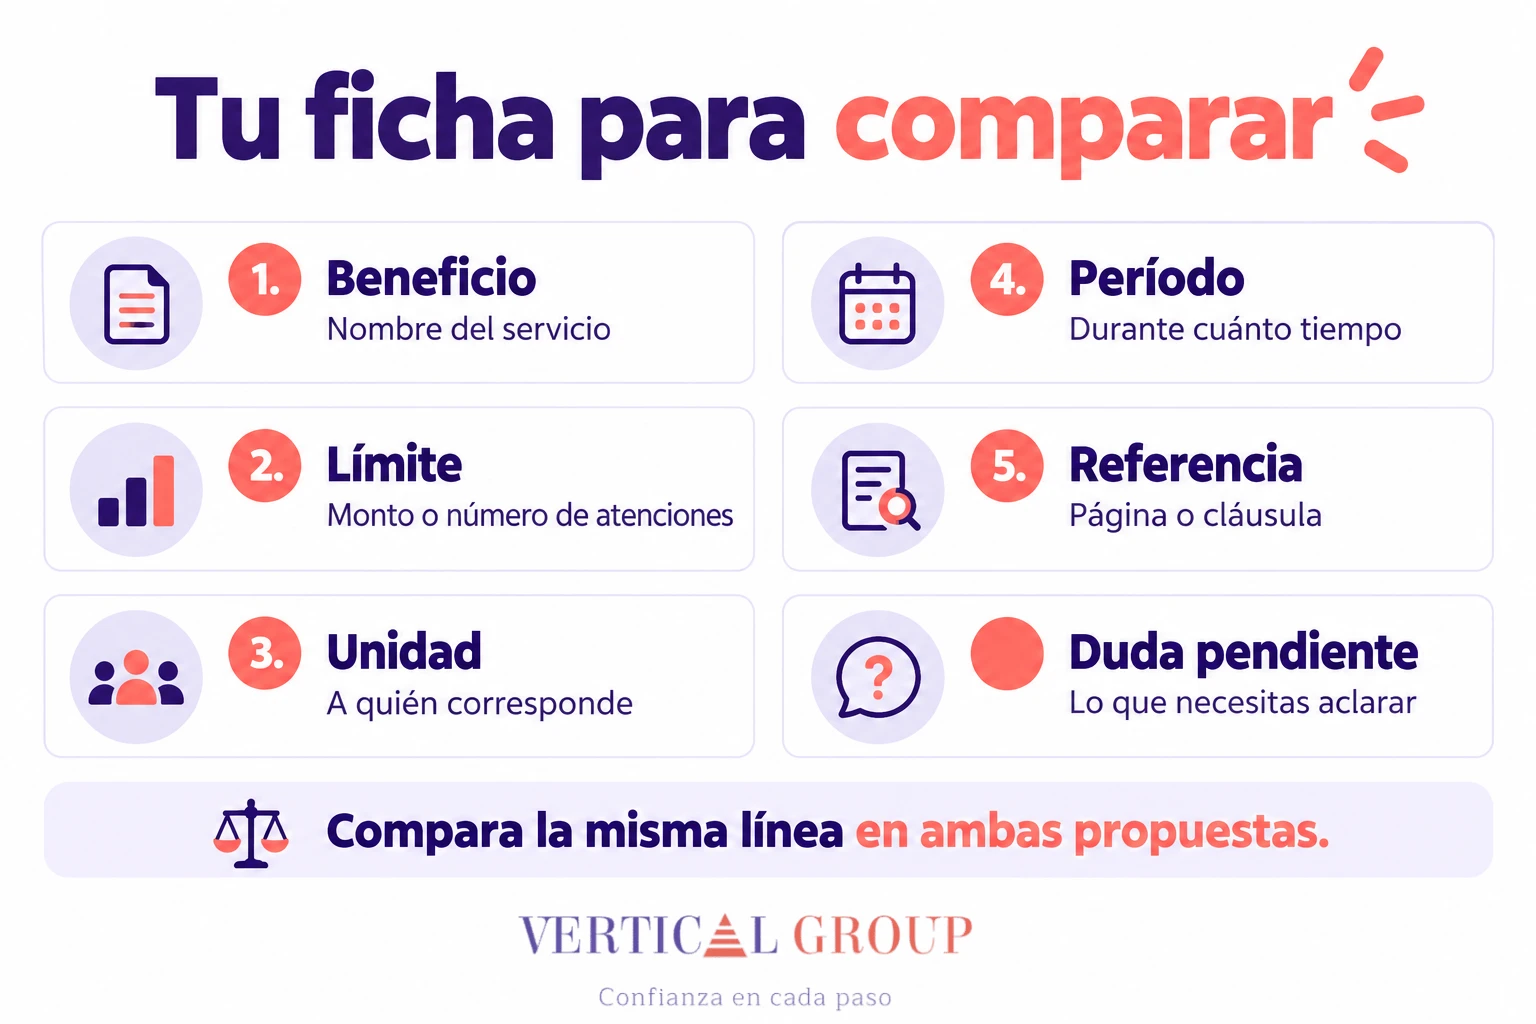
Por cada beneficio, registra cinco datos: nombre; límite con su moneda o número de atenciones; unidad de aplicación, indicando a quién corresponde; período; y referencia en la póliza. Añade una columna de dudas pendientes. No necesitas incluir diagnósticos ni información personal para preparar esta comparación.
Antes de cerrar la revisión, pregunta cómo puedes consultar lo utilizado y lo disponible. Confirma también qué sucede al renovarse el período aplicable; no deduzcas la respuesta solo de la palabra «anual».
Si revisas el seguro de una empresa, pide que expliquen cómo se aplica el límite a cada colaborador y a sus dependientes elegibles. No presentes la cifra principal como una bolsa compartida o como un monto individual sin comprobarlo.
Para comparar la propuesta completa, puedes volver a nuestra guía de seguro de gastos médicos en Guatemala.
Consulta con nosotros sobre los límites de tu plan
En Vertical Group, como corredor de seguros, te ayudamos a ordenar las preguntas y entender las diferencias entre propuestas. Cuéntanos si quieres revisar un seguro individual, familiar o empresarial. Para esta primera consulta, no envíes expedientes médicos ni documentos personales.
Los límites, requisitos y gastos reconocidos dependen del contrato aplicable. Esta guía no confirma cobertura ni pago para un caso específico.
Equipo editorial de Vertical Group.