Ante un auto inundado, protege primero a las personas. Cuando estés a salvo, avisa a tu aseguradora y solicita instrucciones de asistencia. Si el vehículo estuvo sumergido o sospechas que entró agua al motor, no intentes arrancarlo. La cobertura dependerá de tu póliza y de la evaluación del caso.
En Guatemala, conviene preparar estas decisiones antes de circular bajo lluvia. Esta guía te ayuda a separar tres asuntos: tu seguridad, la atención del vehículo y las condiciones del seguro. Que una grúa retire el auto no significa que el reclamo ya esté aprobado.
Primero, evita exponerte al agua
La CONRED recomienda no cruzar ríos crecidos ni calles inundadas. También pide identificar rutas de evacuación y reportar emergencias relacionadas con las lluvias al 119. Sigue las indicaciones de las autoridades y evita una ruta anegada, aunque otros vehículos intenten pasar.
Si hay una emergencia, prioriza pedir ayuda. No vuelvas a una zona inundada para tomar fotografías, sacar papeles o recuperar objetos. El expediente del seguro puede esperar hasta que sea seguro reunir la información.
Si tienes un auto inundado, no pruebes si arranca
Un vehículo que parece seco por fuera puede necesitar una evaluación técnica. Intentar encenderlo después de una inundación puede agravar los daños si ingresó agua al motor. Solicita asistencia y explica qué ocurrió antes de moverlo o intentar ponerlo en marcha.
Evita desmontar piezas o intervenir sistemas eléctricos por tu cuenta. Informa al servicio de asistencia si el vehículo es híbrido o eléctrico para que coordine el manejo adecuado. La prioridad es una evaluación profesional, no comprobar por ensayo si todavía funciona.
¿Tu seguro contempla los daños por inundación?
No basta con decir “tengo seguro”. Como ejemplo, el texto público de automóvil de MAPFRE Guatemala enumera inundación dentro de otros daños al vehículo. Eso no demuestra que tu contrato particular incluya esa cobertura ni que todo daño por agua sea indemnizable.
Revisa la carátula, las condiciones y los anexos de tu propia póliza. Busca el riesgo cubierto, el deducible, los límites y las exclusiones. El deducible es la parte del daño que te corresponde asumir según la póliza. Pide que te indiquen la cláusula aplicable, en lugar de quedarte solo con el nombre comercial del plan.
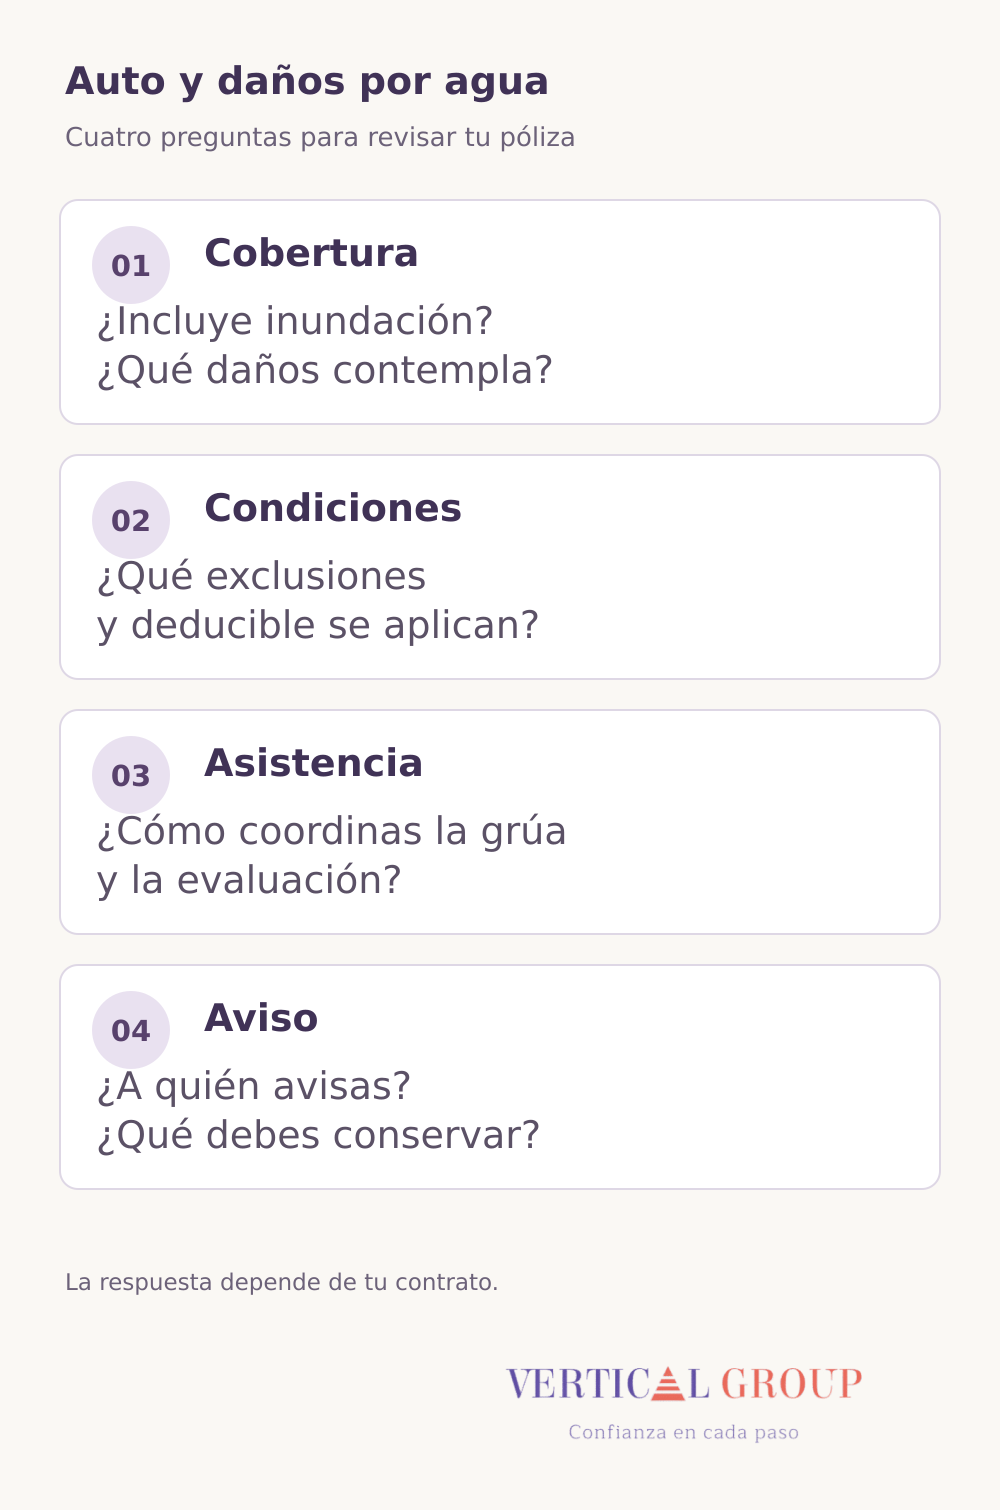
- Cobertura: ¿figura inundación y qué daños contempla para tu vehículo?
- Condiciones: ¿qué deducible, límites y exclusiones se aplicarían a este caso?
- Asistencia: ¿cómo se coordina la grúa, hasta dónde traslada el auto y qué costo debes confirmar?
- Aviso: ¿a quién debes reportar el hecho y qué información te piden para iniciar la evaluación?
Cómo avisar a tu aseguradora por un auto inundado
Cuando estés a salvo, comunícate cuanto antes con la aseguradora por el canal de asistencia o reclamos que figure en tu póliza. Confirma el procedimiento y los plazos aplicables. No asumas que existe un mismo plazo para todos los seguros o que avisar al corredor reemplaza cualquier aviso exigido por el contrato.
Anota el número de caso, la hora, el canal utilizado y las instrucciones recibidas. Pregunta quién autoriza el traslado, la inspección y las reparaciones. Antes de contratar servicios por tu cuenta, confirma si requieren coordinación previa y conserva los comprobantes.
Puedes usar esta lista para ordenar el reporte inicial. Si desconoces un dato, indícalo como pendiente; no adivines la profundidad del agua ni la causa de una falla.
- Cuándo ocurrió: fecha y hora aproximada, aclarando lo que no puedas precisar.
- Dónde estaba el auto: ubicación y si estaba estacionado o en circulación.
- Qué observaste: entrada de agua, nivel visible o señales de daño, sin convertirlas en un diagnóstico.
- Qué sucedió después: si se intentó arrancar, si fue movido o si recibió asistencia.
- Cómo continuar: contacto de seguimiento, documentos solicitados y próximo paso confirmado.
Qué evidencia conservar de un auto inundado
Guarda fotografías generales del vehículo y de los daños visibles, únicamente desde un lugar seguro. Conserva los mensajes de asistencia, los comprobantes del traslado y los documentos que la aseguradora solicite. Evita publicar tu póliza, identificación o datos personales en redes sociales.
Además, describe los hechos con precisión. Haber cruzado agua no permite concluir por sí solo que el seguro pagará o rechazará el reclamo. La aseguradora debe revisar las circunstancias y las condiciones contratadas; no conviene anticipar un resultado sin esa revisión.
Prepara tu póliza antes de la próxima lluvia
Guarda en tu teléfono el número de asistencia y una copia accesible de la póliza. Comparte el procedimiento con las personas que conducen el auto y revisa dónde quedará estacionado. Tener el contacto a mano ayuda a pedir orientación sin buscar documentos durante la emergencia.
Si aún estás comparando opciones, nuestra guía para cotizar un seguro de auto en Guatemala amplía las preguntas sobre deducibles, talleres y asistencia. Para una revisión de tu situación, también puedes consultar nuestros canales de contacto.
En Vertical Group te ayudamos a revisar las condiciones y a ordenar tus dudas sobre el seguro de tu vehículo. Encuentra nuestros datos en Contacto o solicita orientación por WhatsApp. La atención del corredor no sustituye a los servicios de emergencia ni la decisión de la aseguradora sobre un reclamo.
Vertical Group | Corredores de Seguros
Información general. La cobertura, la asistencia, los deducibles y cualquier indemnización dependen de la aseguradora, la póliza y sus condiciones. Solicitar asesoría o presentar un aviso no activa cobertura ni garantiza el pago de un reclamo.