Para preparar el inventario para el seguro de tu negocio, registra qué tienes, dónde está, de quién es y qué respalda su valor. Luego contrasta esa información con la póliza. Una lista de bienes ayuda a ordenar la revisión, pero no confirma por sí sola que estén cubiertos.
Si tienes un comercio, una oficina o una pequeña bodega en Guatemala, puedes empezar con un registro sencillo. Lo importante es que cada dato tenga fecha, respaldo y una ubicación clara. En esta guía te mostramos cómo organizarlo sin confundir el conteo con una cotización.
Qué bienes debes separar antes de contar
Primero, divide el inventario por grupos. Así evitas sumar mercancía para vender con equipo que utilizas a diario. Además, separa cada local o bodega: una cifra global no explica dónde se encuentra cada bien.
- Mercadería: productos para venta, materias primas o existencias, según la actividad de tu negocio.
- Mobiliario y equipo: estanterías, escritorios, computadoras y otros bienes de uso. Identifica la maquinaria por separado cuando corresponda.
- Inmueble y mejoras: anota si el local es propio o alquilado. Consulta cómo tratar las mejoras que pagaste y qué protege cada contrato.
- Bienes de terceros: distingue lo que recibiste en consignación, depósito, préstamo o alquiler. No lo presentes como propiedad de tu empresa.
La oferta de Hogar y Comercio de Seguros G&T distingue inmuebles, bienes muebles, existencias y maquinaria. Esa clasificación es útil para ordenar la conversación, pero la inclusión de cada bien depende de la propuesta y de la póliza contratada.
Inventario para el seguro: los datos de cada registro
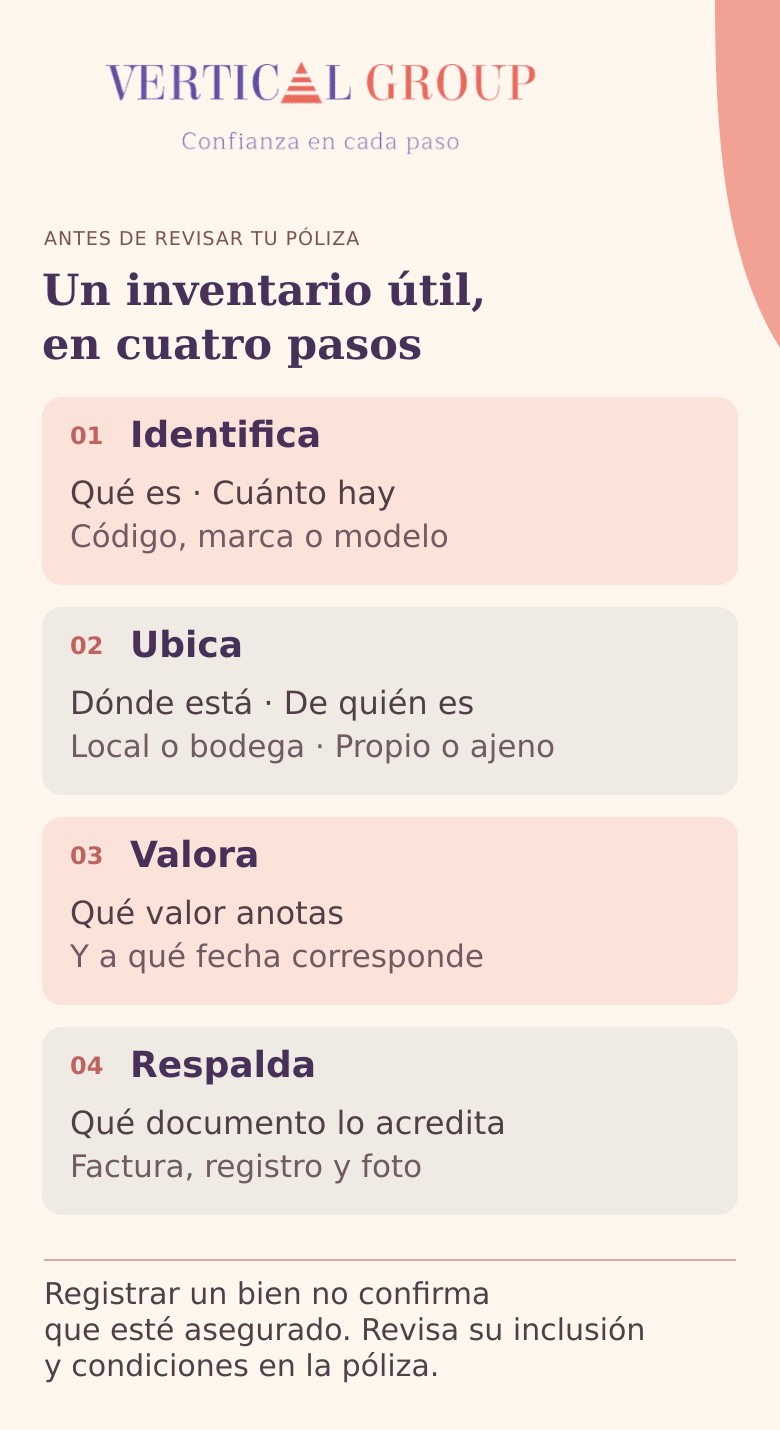
Después, asigna un código a cada equipo o grupo de mercancía. Puedes trabajar en una hoja de cálculo; no necesitas un sistema complejo para empezar. Usa siempre la misma unidad para que dos personas no cuenten cajas y piezas como si fueran iguales.
- Identificación: descripción concreta, código y, cuando aplique, marca, modelo y número de serie.
- Cantidad y unidad: piezas, cajas, metros u otra medida. Aclara cuántas unidades contiene cada empaque.
- Ubicación y propietario: local, área o bodega; indica si el bien es tuyo o de un tercero.
- Valor y fecha: registra el monto, la moneda y el criterio utilizado. Deja visible si el dato sigue pendiente de confirmar.
- Respaldo: vincula la factura, el registro de compra, la fotografía u otro documento disponible.
- Control: anota la fecha del conteo, quién lo revisó y cualquier diferencia por resolver.
Una fotografía ayuda a identificar el bien; no reemplaza automáticamente los documentos que pueda pedir la aseguradora. Asimismo, un listado de ventas no muestra por sí solo todas las existencias que conservas.
Cómo anotar valores sin confundirlos con la cobertura
El costo de compra, el precio de venta y el costo de reponer un equipo son datos distintos. Por eso, no elijas uno solo porque aparece más rápido en tu sistema. Pregunta qué base de valoración corresponde a cada grupo y cómo la aplicará la póliza.
Como ejemplo contractual, el modelo de póliza de incendio de Aseguradora General distingue la valoración de mercaderías, edificios y equipos. También aclara que la suma asegurada no demuestra por sí sola la existencia ni el valor de los bienes. Es un modelo de referencia; revisa las condiciones y endosos de tu contrato.
Ejemplo ilustrativo: cuentas 80 unidades de un producto y registras un costo documentado de Q50 por unidad. El subtotal es 80 × Q50 = Q4,000. Si otras 20 unidades pertenecen a un proveedor, anótalas en un grupo separado. Este cálculo organiza el inventario; no establece la suma asegurada ni cuánto pagaría un reclamo.
Qué respaldos conservar con el inventario para el seguro
Reúne los comprobantes disponibles y haz que coincidan con tus códigos de inventario. Por ejemplo, una factura con varios equipos puede vincularse con los registros individuales de cada uno. Si falta un documento, marca la brecha y consulta qué alternativa acepta la aseguradora.
Además, conserva una copia de respaldo que no dependa únicamente de la computadora o del archivo físico del local. Limita el acceso a las personas que la necesiten. Evita incluir datos personales de clientes si no sirven para identificar los bienes.
El modelo de incendio de Aseguradora General incluye condiciones sobre libros, inventarios, registros de movimientos y su conservación. Por eso, pregunta qué documentos exige tu póliza, con qué frecuencia debes actualizarlos y cómo debes resguardarlos. No supongas que una carpeta de fotos cumple todos esos requisitos.
Cuándo actualizar el inventario para el seguro
Actualiza el registro cuando compres o retires equipo, recibas más mercadería o cambies bienes de ubicación. Si tu negocio tiene temporadas de mayor inventario, registra también esos aumentos y consulta cómo deben reflejarse en el seguro.
Antes de abrir otra bodega o trasladar mercancía, pregunta si necesitas informar el cambio y obtener una modificación de la póliza. Un inventario actualizado no agrega automáticamente una nueva dirección ni amplía las condiciones contratadas.
Si la revisión coincide con el vencimiento, puedes complementar este trabajo con nuestra guía para revisar la renovación de tu póliza. Sin embargo, no esperes a renovar para consultar un cambio importante en los bienes o la operación.
Cinco preguntas para revisar con tu asesor
- ¿Qué bienes y ubicaciones aparecen expresamente en la propuesta o póliza?
- ¿Qué criterio debo usar para valorar mercadería, mobiliario y equipo?
- ¿Cómo deben declararse bienes alquilados, en consignación o de terceros?
- ¿Cómo se consideran aumentos de existencias y traslados entre ubicaciones?
- ¿Qué documentos debo conservar y qué condiciones, límites y deducibles afectan estos bienes?
Por último, distingue el bien del riesgo que quieres cubrir. Tener mercadería incluida no significa que cualquier pérdida tenga cobertura. Por ejemplo, la página de G&T presenta robo o atraco de contenidos y existencias como un ramo adicional con prima; no conviene darlo por incluido sin revisar el contrato.
Para ver cómo encaja este registro en una revisión más amplia, consulta nuestra guía de seguros para empresas en Guatemala. El inventario es una parte del análisis; también importa la actividad y los riesgos propios del negocio.
Revisa el inventario de tu negocio con Vertical Group
En Vertical Group te ayudamos a ordenar las preguntas, revisar la información disponible y comparar las condiciones de las opciones de seguro. Para empezar, cuéntanos tu actividad y si operas en uno o varios locales. Te orientamos sobre qué información preparar para la revisión.
Vertical Group | Corredores de Seguros
Información general. La aceptación del riesgo, los bienes cubiertos, su valoración y cualquier indemnización dependen de la aseguradora, la póliza y sus condiciones. Preparar un inventario o solicitar asesoría no activa cobertura.